Domain lohnsteuer-software.de kaufen?
Wir ziehen mit dem Projekt
lohnsteuer-software.de um.
Sind Sie am Kauf der Domain
lohnsteuer-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohnsteuer-software.de kaufen?
Was ist mit Joon Kims Videos?
Es tut mir leid, aber ich kann keine Informationen zu Joon Kims Videos finden, da ich als Sprach-KI keine Möglichkeit habe, auf aktuelle oder spezifische Inhalte im Internet zuzugreifen. Es könnte sich um eine Person handeln, die Videos auf einer beliebigen Plattform hochlädt. **
Was haltet ihr von Squishmallows?
Squishmallows sind meiner Meinung nach süße und kuschelige Plüschtiere, die bei vielen Menschen sehr beliebt sind. Sie sind vielseitig einsetzbar, sei es als Kuschelkissen, Dekoration oder einfach nur zum Spielen. Die verschiedenen Designs und Größen machen sie zu einem beliebten Sammelobjekt für Kinder und Erwachsene. Insgesamt finde ich Squishmallows eine tolle Ergänzung für jedes Zuhause und eine schöne Geschenkidee. **
Ähnliche Suchbegriffe für Squishmallows---Joon-der
Top-Angebote
Produkte zum Begriff Squishmallows---Joon-der:
-
Squishmallows Shaun der SchnauzerKuscheltier - Hund, biegbar, mit einer Höhe von 30 cm, geeignet für Kinder ab 3 Jahren Squishmallows Shaun der Schnauzer ist ein extrem weiches Plüschtier. Das Original-Plüschtier zeichnet sich durch sein flauschiges, weiches Material aus, das an Marshmallow erinnert, und wird zu einem18,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Squishmallows Cooper der HundKuscheltier Squishmallows - Hund, biegbar, mit einer Höhe von 30 cm, geeignet für Kinder ab 3 Jahren Squishmallows Cooper Hund ist ein extrem weiches Plüschtier. Das Original-Plüschtier zeichnet sich durch sein flauschiges, weiches Material aus, das an Marshmallow erinnert, und wird zu einem liebensw20,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Squishmallows Terrence der HammerhaiSchlüsselanhänger - aus Textil, Anhänger, Dekorationen und für Kinder, Farbe: weiß und gelb, Höhe: 9 cm, Motiv: Squishmallows Plyšová klíčenka Squishmallows Terrence ozdobí vaše klíče, batoh nebo tašku. Přívěsek má podobu kladivouna jménem Terrence a patří do sběratelské série Squishmallows. Je vyroben z měkkého t7,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wo kann man Squishmallows kaufen?
Squishmallows können in verschiedenen Geschäften und Online-Shops gekauft werden. Dazu gehören große Einzelhandelsketten wie Walmart, Target und Amazon. Es gibt auch spezialisierte Spielzeuggeschäfte und Websites, die Squishmallows anbieten. **
-
Was haltet ihr von Squishmallows 2?
Squishmallows 2 ist eine Fortsetzung des beliebten Plüschspielzeugs, das bei Kindern und Sammlern gleichermaßen beliebt ist. Die neuen Designs und Charaktere sind süß und kreativ gestaltet, was sie zu einem begehrten Sammlerstück macht. Die weiche und kuschelige Textur der Squishmallows macht sie zu einem idealen Begleiter für Kinder jeden Alters. Insgesamt scheint Squishmallows 2 eine gelungene Fortsetzung zu sein, die sicherlich viele Fans begeistern wird. **
-
Hängt meine Freundin, 19, immer noch an Kuscheltieren, insbesondere an Squishmallows?
Das hängt von den individuellen Vorlieben und Gewohnheiten deiner Freundin ab. Es ist durchaus möglich, dass sie immer noch an Kuscheltieren hängt, da viele Menschen auch im Erwachsenenalter eine emotionale Verbindung zu solchen Gegenständen haben können. Es ist wichtig, ihre Vorlieben und Bedürfnisse zu respektieren und zu akzeptieren. **
-
Wird die Lohnsteuer von der Einkommensteuer abgezogen?
Nein, die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird am Ende des Jahres auf Grundlage der individuellen Einkommensverhältnisse berechnet. Die bereits gezahlte Lohnsteuer wird dabei angerechnet. Somit ist die Lohnsteuer nicht direkt von der Einkommensteuer abzugsfähig, sondern wird lediglich als Vorauszahlung betrachtet. **

Was ist der Unterschied zwischen Einkommensteuer und Lohnsteuer?
Was ist der Unterschied zwischen Einkommensteuer und Lohnsteuer? Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer vom Steuerpflichtigen selbst in der jährlichen Steuererklärung berechnet und gezahlt wird. Die Lohnsteuer basiert auf dem monatlichen Einkommen und wird nach einem festgelegten Steuersatz berechnet, während die Einkommensteuer auf das gesamte jährliche Einkommen angewendet wird und progressiv ist. Zudem können bestimmte Ausgaben und Abzüge bei der Einkommensteuer geltend gemacht werden, um die Steuerlast zu verringern, was bei der Lohnsteuer nicht möglich ist. **
Wie lange dauert es in der Regel, bis ein Steuerbescheid nach der Einreichung der Steuererklärung vom Finanzamt verschickt wird?
In der Regel dauert es etwa 8-12 Wochen, bis ein Steuerbescheid nach der Einreichung der Steuererklärung vom Finanzamt verschickt wird. Die genaue Dauer kann jedoch je nach Arbeitsbelastung des Finanzamtes variieren. Es ist ratsam, regelmäßig den Bearbeitungsstand online oder telefonisch zu überprüfen. **
Top-Angebote
Produkte zum Begriff Squishmallows---Joon-der:
-
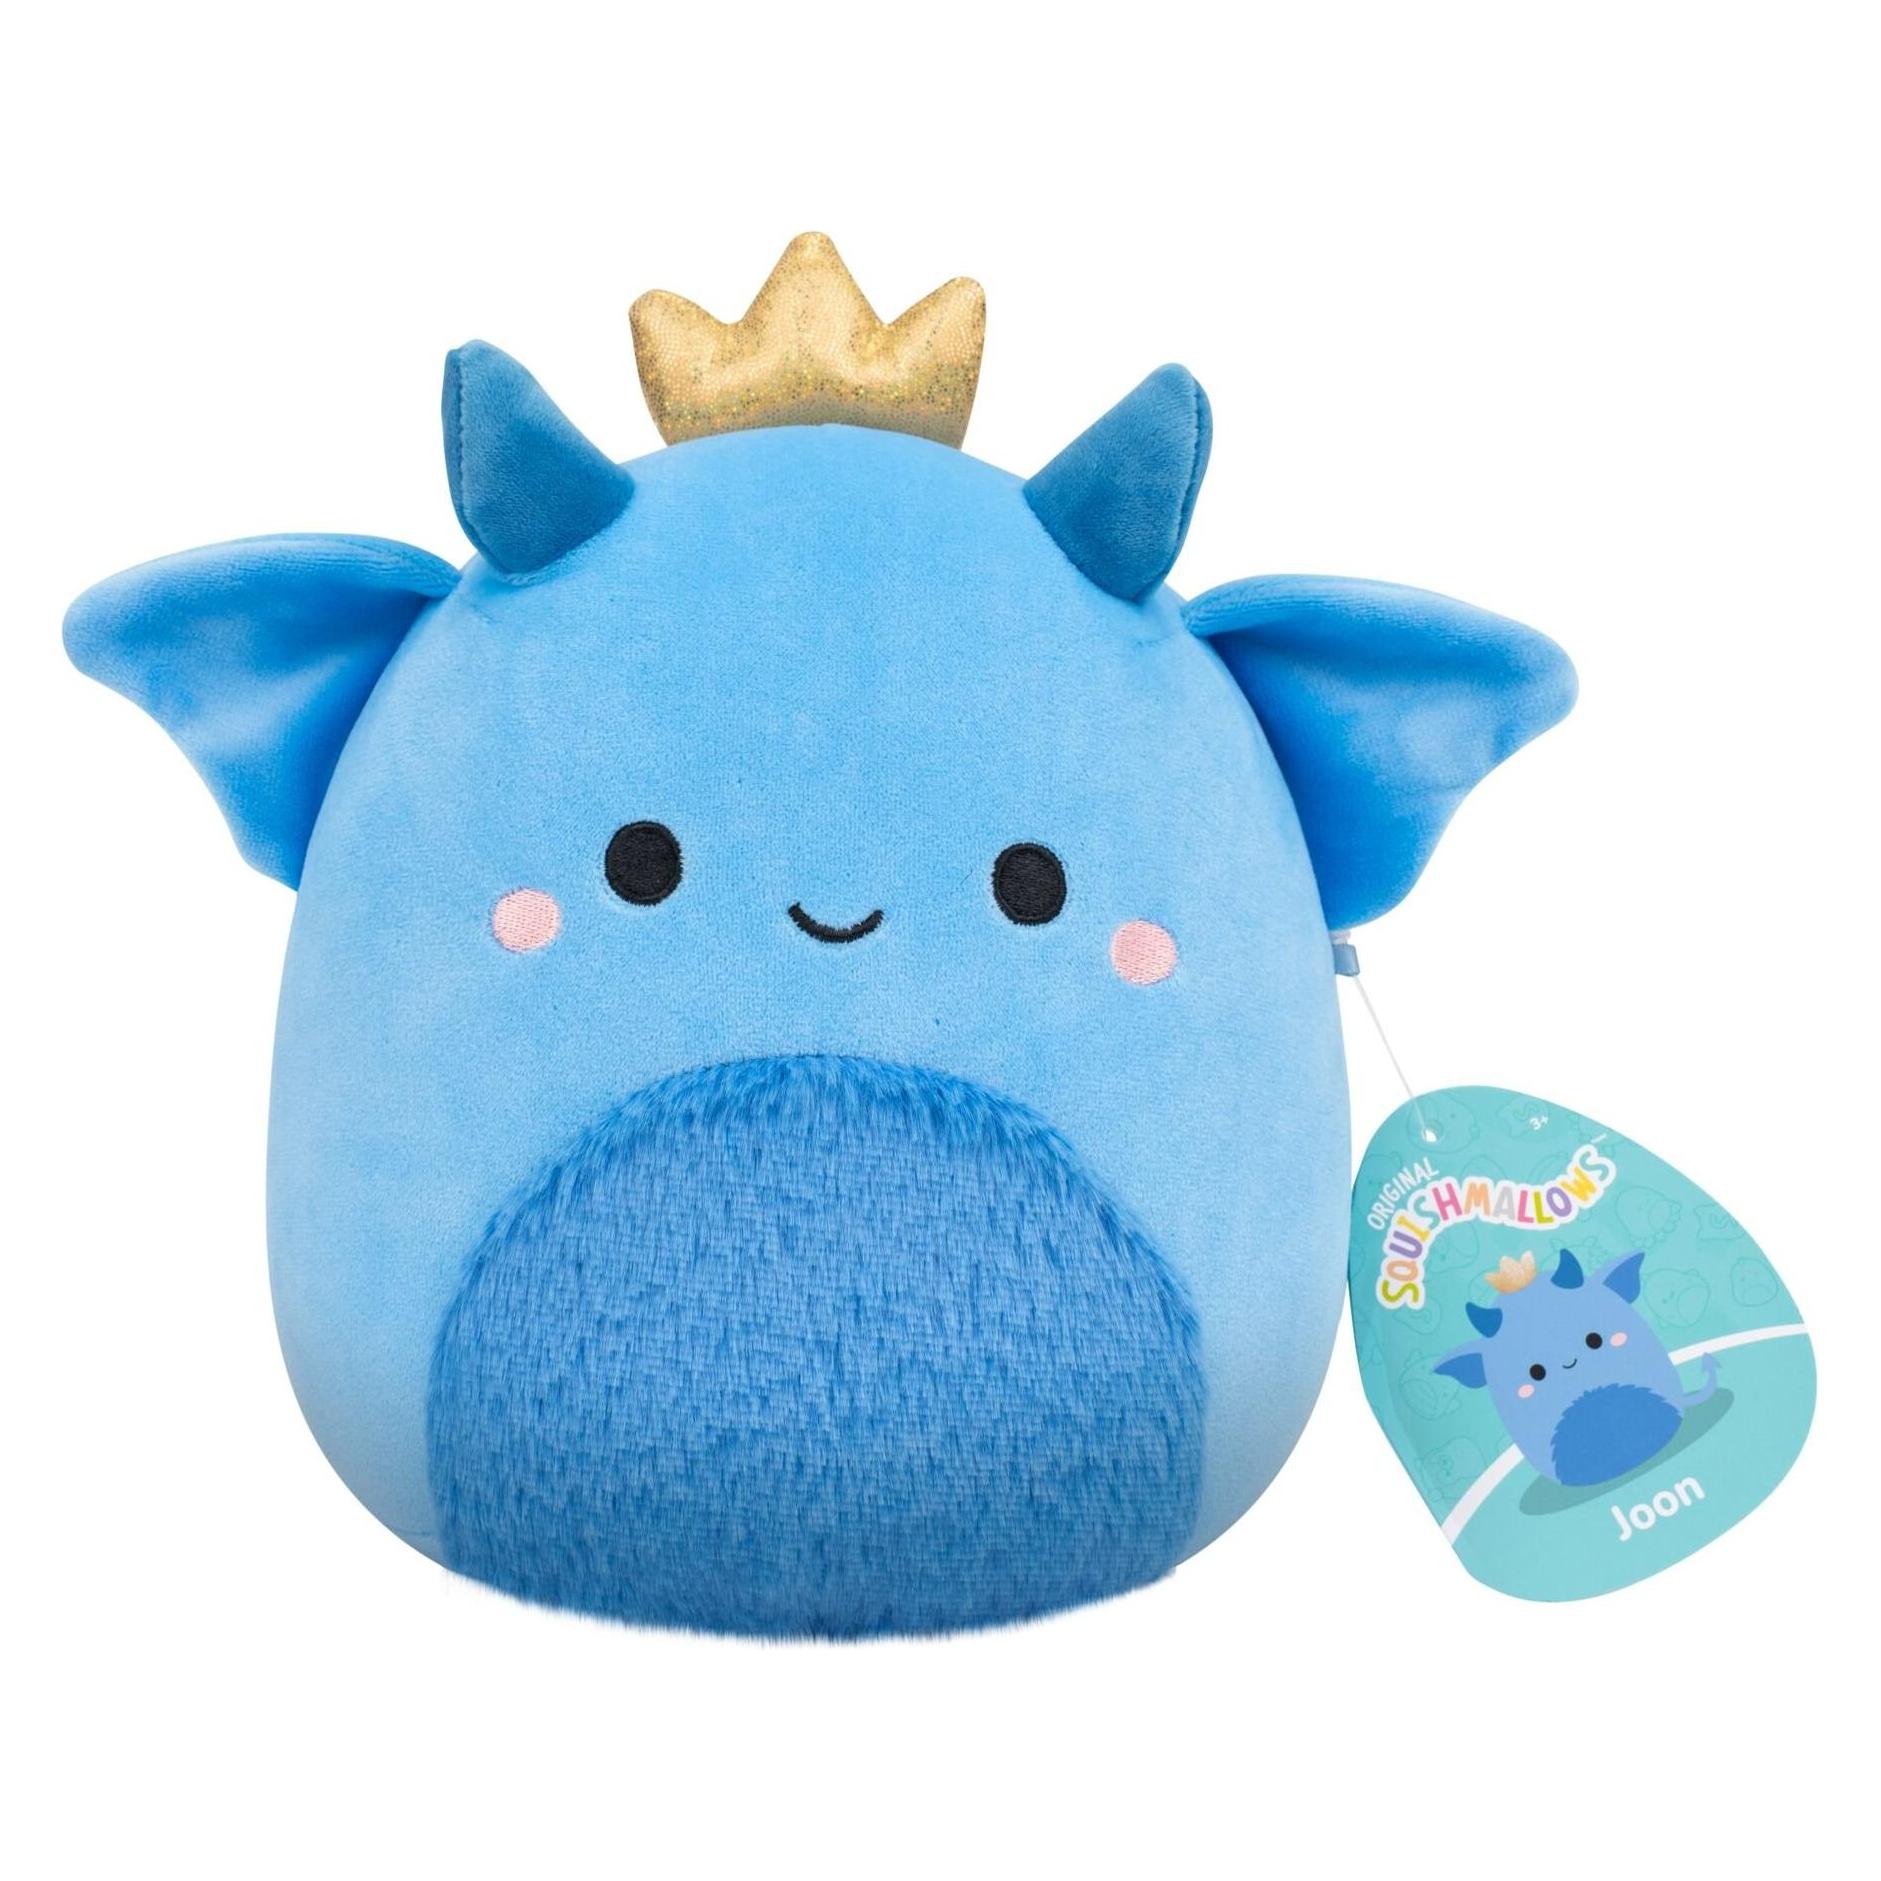
Squishmallows - Joon, der blaue KoboldkönigKuscheltier Squishmallows - Ausserirdischer, mit einer Höhe von 13 cm, geeignet für Kinder ab 3 Jahren The Squishmallows Joon the Blue Goblin King soft toy is an exceptionally fluffy plush toy for children aged 3 and up. At around 13cm in size, it's the ideal sofa companion, bedtime pillow p8,09 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Squishmallows Shaun der SchnauzerKuscheltier - Hund, biegbar, mit einer Höhe von 30 cm, geeignet für Kinder ab 3 Jahren Squishmallows Shaun der Schnauzer ist ein extrem weiches Plüschtier. Das Original-Plüschtier zeichnet sich durch sein flauschiges, weiches Material aus, das an Marshmallow erinnert, und wird zu einem18,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist mit Joon Kims Videos?
Es tut mir leid, aber ich kann keine Informationen zu Joon Kims Videos finden, da ich als Sprach-KI keine Möglichkeit habe, auf aktuelle oder spezifische Inhalte im Internet zuzugreifen. Es könnte sich um eine Person handeln, die Videos auf einer beliebigen Plattform hochlädt. **
-
Was haltet ihr von Squishmallows?
Squishmallows sind meiner Meinung nach süße und kuschelige Plüschtiere, die bei vielen Menschen sehr beliebt sind. Sie sind vielseitig einsetzbar, sei es als Kuschelkissen, Dekoration oder einfach nur zum Spielen. Die verschiedenen Designs und Größen machen sie zu einem beliebten Sammelobjekt für Kinder und Erwachsene. Insgesamt finde ich Squishmallows eine tolle Ergänzung für jedes Zuhause und eine schöne Geschenkidee. **
-
Wo kann man Squishmallows kaufen?
Squishmallows können in verschiedenen Geschäften und Online-Shops gekauft werden. Dazu gehören große Einzelhandelsketten wie Walmart, Target und Amazon. Es gibt auch spezialisierte Spielzeuggeschäfte und Websites, die Squishmallows anbieten. **
-
Was haltet ihr von Squishmallows 2?
Squishmallows 2 ist eine Fortsetzung des beliebten Plüschspielzeugs, das bei Kindern und Sammlern gleichermaßen beliebt ist. Die neuen Designs und Charaktere sind süß und kreativ gestaltet, was sie zu einem begehrten Sammlerstück macht. Die weiche und kuschelige Textur der Squishmallows macht sie zu einem idealen Begleiter für Kinder jeden Alters. Insgesamt scheint Squishmallows 2 eine gelungene Fortsetzung zu sein, die sicherlich viele Fans begeistern wird. **
Ähnliche Suchbegriffe für Squishmallows---Joon-der
-
Squishmallows Cooper der HundKuscheltier Squishmallows - Hund, biegbar, mit einer Höhe von 30 cm, geeignet für Kinder ab 3 Jahren Squishmallows Cooper Hund ist ein extrem weiches Plüschtier. Das Original-Plüschtier zeichnet sich durch sein flauschiges, weiches Material aus, das an Marshmallow erinnert, und wird zu einem liebensw20,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Squishmallows Terrence der HammerhaiSchlüsselanhänger - aus Textil, Anhänger, Dekorationen und für Kinder, Farbe: weiß und gelb, Höhe: 9 cm, Motiv: Squishmallows Plyšová klíčenka Squishmallows Terrence ozdobí vaše klíče, batoh nebo tašku. Přívěsek má podobu kladivouna jménem Terrence a patří do sběratelské série Squishmallows. Je vyroben z měkkého t7,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Squishmallows Franky der ElefantSchlüsselanhänger - aus Textil, Anhänger, Dekorationen, Farbe: grün, Höhe: 9 cm, Motiv: Squishmallows Plyšová klíčenka Squishmallows představuje oblíbený motiv slona Frankyho ze sběratelské série. Díky klipu ji můžete snadno připevnit na klíče nebo batoh. Přívěsek je vyroben z textilu. Klíč6,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Squishmallows: Regan der Plüschhase - 20 cmReagan ist ein entzückendes, rundes und super weiches Plüschtier, das darauf wartet, von Kindern umarmt, bespielt und in die Nähe gehalten zu werden. Das Plüsch ist bunt und fröhlich.Egal, ob es sich um Rollenspiele oder die Erweiterung der Plüschtier-Sammlung handelt, dieses Plüschtier verdient es, Teil des Teams zu sein.Plüschgröße: 20 cmSquishmallows, die 2017 debütierten und bereits als ikonisch gelten, kommen jährlich mit superweichen, entzückenden und sammelbaren Plüschtieren heraus, von denen jedes ein einzigartiges Design und eigene Eigenschaften hat. Diese ausgezeichneten Plüschtiere haben weltweit Popularität erlangt und die Zahl der flauschigen und liebenswerten Freunde wächst zur Freude von Fans und Sammlern weiter.9,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hängt meine Freundin, 19, immer noch an Kuscheltieren, insbesondere an Squishmallows?
Das hängt von den individuellen Vorlieben und Gewohnheiten deiner Freundin ab. Es ist durchaus möglich, dass sie immer noch an Kuscheltieren hängt, da viele Menschen auch im Erwachsenenalter eine emotionale Verbindung zu solchen Gegenständen haben können. Es ist wichtig, ihre Vorlieben und Bedürfnisse zu respektieren und zu akzeptieren. **
-
Wird die Lohnsteuer von der Einkommensteuer abgezogen?
Nein, die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird am Ende des Jahres auf Grundlage der individuellen Einkommensverhältnisse berechnet. Die bereits gezahlte Lohnsteuer wird dabei angerechnet. Somit ist die Lohnsteuer nicht direkt von der Einkommensteuer abzugsfähig, sondern wird lediglich als Vorauszahlung betrachtet. **
-
Was ist der Unterschied zwischen Einkommensteuer und Lohnsteuer?
Was ist der Unterschied zwischen Einkommensteuer und Lohnsteuer? Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer vom Steuerpflichtigen selbst in der jährlichen Steuererklärung berechnet und gezahlt wird. Die Lohnsteuer basiert auf dem monatlichen Einkommen und wird nach einem festgelegten Steuersatz berechnet, während die Einkommensteuer auf das gesamte jährliche Einkommen angewendet wird und progressiv ist. Zudem können bestimmte Ausgaben und Abzüge bei der Einkommensteuer geltend gemacht werden, um die Steuerlast zu verringern, was bei der Lohnsteuer nicht möglich ist. **
-
Wie lange dauert es in der Regel, bis ein Steuerbescheid nach der Einreichung der Steuererklärung vom Finanzamt verschickt wird?
In der Regel dauert es etwa 8-12 Wochen, bis ein Steuerbescheid nach der Einreichung der Steuererklärung vom Finanzamt verschickt wird. Die genaue Dauer kann jedoch je nach Arbeitsbelastung des Finanzamtes variieren. Es ist ratsam, regelmäßig den Bearbeitungsstand online oder telefonisch zu überprüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.