Domain lohnsteuer-software.de kaufen?
Wir ziehen mit dem Projekt
lohnsteuer-software.de um.
Sind Sie am Kauf der Domain
lohnsteuer-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohnsteuer-software.de kaufen?
Warum trass für Naturstein?
Trass wird häufig als Füllstoff oder Bindemittel für Naturstein verwendet, da es eine hohe Druckfestigkeit und gute Haftungseigenschaften aufweist. Durch die Zugabe von Trass kann die Festigkeit und Haltbarkeit von Natursteinprodukten verbessert werden. Zudem kann Trass dazu beitragen, die Verarbeitbarkeit des Natursteins zu optimieren und die Wasserdampfdurchlässigkeit zu erhöhen. Aufgrund seiner natürlichen Herkunft und Umweltverträglichkeit wird Trass auch gerne in ökologischen Bauprojekten eingesetzt. Insgesamt bietet Trass eine Vielzahl von Vorteilen für die Verwendung mit Naturstein und kann dazu beitragen, die Qualität und Langlebigkeit von Natursteinprodukten zu erhöhen. **
Was ist trass im Beton?
Trass ist ein feinkörniges, vulkanisches Gesteinsmehl, das als Zuschlagstoff im Beton verwendet wird. Es wird hauptsächlich aus Tuffsteinen gewonnen und enthält hohe Anteile an Siliziumdioxid und Aluminiumoxid. Trass verbessert die Verarbeitbarkeit des Betons, erhöht die Festigkeit und verringert die Rissbildung. Zudem kann Trass die Dauerhaftigkeit des Betons erhöhen, da es die Reaktion von Alkalien im Beton mit bestimmten Gesteinskörnungen reduziert. Insgesamt trägt Trass dazu bei, die Qualität und Langlebigkeit von Betonkonstruktionen zu verbessern. **

Ähnliche Suchbegriffe für Trass
Top-Angebote
Produkte zum Begriff Trass:
-
tubag TZVM Trass-Zement-Vielzweckmörtel - 25 kg Sackein Produkt für viele Anwendungen zum Mauern, Verputzen, Betonieren, Verlegen, Versetzen, und Erstellen von Estrich und Ausführen von einfachen Estricharbeiten Bindemittelbasis: Trass-Zement Körnung: 0-4 mm Verbrauch: je nach Anwendung EIGENSCHAFTEN: mineralisch vielseitig verwendbar hohe Klebkraft und Standfestigkeit frostsicher nach Erhärtung leichte Verarbeitung geringeres Ausblührisiko durch Rheinischen Trass ANWENDUNG: Estrich legen: Ausbesserungen z.B. in Garagen und Kellerräumen. Betonieren: Kleinere Betonierarbeiten z.B. Verfüllungen Mauern: Maurerarbeiten und alle Ausbesserungen. Vorspritzen: Spritzbewurf als Untergrund zum Putz. Putzen: Sockelputz, Kelleraußenwandputz sowie Feuchträume innen und außen. Stufen und Platten verlegen: Treppen und Bodenbeläge innen und außen. QUALITÄT & SICHERHEIT: Werktrockenmörtel NM lll gem. DIN V 18580 bzw. M10 gem. DIN EN 998-2, GP CS IV gem. DIN EN 998-1, CT-C20-F4 gem. DIN EN 13813 / DIN 18560 güteüberwacht chromatarm Trasszement nach DIN EN 197 gestufte Zuschläge 0-4 mm nach EN 13139 UNTERGRUND: Mauersteine und Untergründe müssen fest, sauber und frostfrei sein. Zu vermauernde Steine und Putzuntergründe sind je nach Saugverhalten vorzunässen. Bei Verbundestrich und Verlegemörtel muss der Untergrund vorgenässt bzw. vorgeschlämmt werden. Prüfung des Untergrundes unter Beachtung der DIN 18350 und DIN V 18550. VERARBEITUNG: Trass-Zement-Vielzweckmörtel ist in handelsüblichen Mörtelmischmaschinen (Freifall-, Zwangs- oder Durchlaufmischer) oder von Hand aufzubereiten. Die Einstellung der gewünschten Konsistenz erfolgt durch Zugabe von sauberem Wasser (ca. 4,8 Liter auf 40 kg). Das Material kann ausschließlich für die Handverarbeitung verwendet werden. Der frische Mörtel ist vor Austrocknung und ungünstigen Witterungseinflüssen wie Frost, Zugluft, direkter Sonneneinstrahlung sowie vor direkter Schlagregeneinwirkung zu schützen (ggf. Abhängen mit Folie). Arbeiten nicht bei Luft- und Untergrundtemperaturen unter +5 °C ausführen. Außer sauberem Wasser darf dem Trass-Zement-Vielzweckmörtel kein anderer Stoff zugemischt werden. VERBRAUCH: je nach Anwendung HINWEIS: Dieses Produkt enthält Zement und reagiert mit Feuchtigkeit/Wasser alkalisch. Deshalb Haut und Augen schützen. Bei Berührung grundsätzlich mit Wasser abspülen. Bei Augenkontakt unverzüglich den Arzt aufsuchen. Siehe auch Sackaufdruck. Technische Information Mörtelgruppe: M10 gem. DIN EN 998-2 NM III gem. DIN V 18580 GP CS IV gem. DIN EN 998-1 CT-C20-F4 gem. DIN EN 13813 / DIN 18560 Druckfestigkeit: siehe Mörtelgruppe und Anwendung Körnung: 0-4 mm Verarbeitungszeit: ca. 2 Stunden Verarbeitungstemperatur: +5 °C bis +30 °C Wasserbedarf: ca. 4,8 l Wasser auf 40 kg Ergiebigkeit: ca. 20-26 l Frischmörtel von 40 kg Lagerung: trocken Lieferform: 25- und 40-kg-Säcke Farbe: grau Produktsicherheit Gefahr H315 Verursacht Hautreizungen.H318 Verursacht schwere Augenschäden.P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.P102 Darf nicht in die Hände von Kindern gelangen.P103 Vor Gebrauch Kennzeichnungsetikett lesen.P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen.P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen.P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett).P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen.P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen.P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Downloads Technische Info Sicherheitsdatenblatt11,61 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Welches Finanzamt erhält die Lohnsteuer?
Welches Finanzamt die Lohnsteuer erhält, hängt davon ab, wo der Arbeitnehmer gemeldet ist. Die Lohnsteuer wird an das örtlich zuständige Finanzamt abgeführt, das für den Wohnsitz des Arbeitnehmers zuständig ist. Das Finanzamt berechnet die Höhe der Lohnsteuer anhand des Einkommens und der Steuerklasse des Arbeitnehmers. Die Lohnsteuer dient dazu, die Einkommensteuer vorab zu entrichten und wird monatlich vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Letztendlich wird die Lohnsteuer mit der Einkommensteuererklärung verrechnet. **
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
Wird die Lohnsteuer von der Einkommensteuer abgezogen?
Nein, die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird am Ende des Jahres auf Grundlage der individuellen Einkommensverhältnisse berechnet. Die bereits gezahlte Lohnsteuer wird dabei angerechnet. Somit ist die Lohnsteuer nicht direkt von der Einkommensteuer abzugsfähig, sondern wird lediglich als Vorauszahlung betrachtet. **
Top-Angebote
Produkte zum Begriff Trass:
-
gräfix 450 Trass-Verlegemörtel - 30 kg SackDer mineralische Verlegemörtel mit Trassmehl, Kalksteinbrechsand und Zementen (zur Unterdrückung von Ausblühungen) und verarbeitungsverbessernden Zusätzen wird zur Vermauerung, Versetzung und Verfugung von Natursteinen im Garten- und Landschaftsbau eingesetzt. Körnung: 0 – 1,6 mm Ergiebigkeit: 18 l / Sack 600 l / 1,0 to Lieferung: 30 kg / Sack 1,2 to / Palette Produktsicherheit Gefahr H315 Verursacht HautreizungenH318 Verursacht schwere AugenschädenP102 Darf nicht in die Hände von Kindern gelangen.P280 Schutzhandschuhe/Schutzkleidung/ Augenschutz/Gesichtsschutz tragen.P305+P351+P338+P315 BEI BERÜHRUNG MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. Sofort ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen.P302+P352+P332+P313 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen. Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen.P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. Downloads Technisches Merkblatt Sicherheitsdatenblatt10,17 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
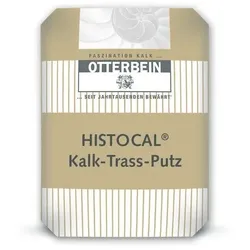
Otterbein HISTOCAL Kalk-Trass-Putz - 25 kg SackAnwendung: kann ein oder mehrlagig auf Mauerwerk aller Art, Beton und Putzträger aufgebracht werden. Besonders geeignet als Unterputz für Calcea Kalkfeinputz, Calcea Kalkglätte sowie alle mineralischen Oberputze. Gegebenenfalls ist für die Haftverbesserung oder die Regulierung der Saugfähigkeit des Untergrundes Calcea Kalkhaftputz und Calcea Kalk Klebe- und Armierungsmörtel zu verwenden (v.a. auf glatte Untergründe und Betonflächen). Besondere Untergründe: Blockziegel (Hoch-wärmedämmend), Blockziegel (Nicht-wärmedämmend), Blockziegel (Wärmedämmend), Historisches Mauerwerk, Kalksandstein (Normalmauerwerk), Kalksandstein (Planstein), Leichtbeton (Hoch-wärmedämmend), Leichtbeton (Wärmedämmend), Mischmauerwerk (Hoch-wärmedämmend), Mischmauerwerk (Nicht-wärmedämmend), Mischmauerwerk (Wärmedämmend), Natursteinmauerwerk, Normalbeton, Planziegel (Hoch-wärmedämmend), Planziegel (Nicht-wärmedämmend), Planziegel (Wärmedämmend), Porenbeton (Hoch-wärmedämmend), Porenbeton (Wärmedämmend). HISTOCAL Kalk-Trass-Putz ist frei von Zement, hochdiffusionsoffen, feuchte- und klimaregulierend und alkalisch, was der Schimmelbildung vorbeugt. Er zeichnet sich durch einen spannungsarmen Erhärtungsverlauf aus. Der Kalk-Trass-Putz ist mit allen gängigen Putzmaschinen und Mischpumpen, sowie von Hand zu verarbeiten. Ab 15 mm Putzstärke unbedingt in mehreren Putzlagen mit ausreichender Standzeit aufbringen! Reichweite: bei 15 mm Putzauftrag ca. 1,1 m2 pro 25 kg Sack; ca. 45 m2 pro Tonne. Produktsicherheit Gefahr H315 Verursacht HautreizungenH318 Verursacht schwere AugenschädenP102 Darf nicht in die Hände von Kindern gelangen.P280 Schutzhandschuhe/Schutzkleidung/Augenschutz/Gesichtsschutz tragen.P305+P351+P338+P315 BEI BERÜHRUNG MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser ausspülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter ausspülen. Sofort ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen.P302+P352: BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen.P261+P304+P340 Einatmen von Staub vermeiden. Bei Einatmen: die betroffene Person an die frische Luft bringen für ungehinderte Atmung sorgen.P501: Behälter geeigneten Abfallsammelstellen zuführen. Downloads Technisches Merkblatt Sicherheitsdatenblatt10,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
tubag TZVM Trass-Zement-Vielzweckmörtel - 25 kg Sackein Produkt für viele Anwendungen zum Mauern, Verputzen, Betonieren, Verlegen, Versetzen, und Erstellen von Estrich und Ausführen von einfachen Estricharbeiten Bindemittelbasis: Trass-Zement Körnung: 0-4 mm Verbrauch: je nach Anwendung EIGENSCHAFTEN: mineralisch vielseitig verwendbar hohe Klebkraft und Standfestigkeit frostsicher nach Erhärtung leichte Verarbeitung geringeres Ausblührisiko durch Rheinischen Trass ANWENDUNG: Estrich legen: Ausbesserungen z.B. in Garagen und Kellerräumen. Betonieren: Kleinere Betonierarbeiten z.B. Verfüllungen Mauern: Maurerarbeiten und alle Ausbesserungen. Vorspritzen: Spritzbewurf als Untergrund zum Putz. Putzen: Sockelputz, Kelleraußenwandputz sowie Feuchträume innen und außen. Stufen und Platten verlegen: Treppen und Bodenbeläge innen und außen. QUALITÄT & SICHERHEIT: Werktrockenmörtel NM lll gem. DIN V 18580 bzw. M10 gem. DIN EN 998-2, GP CS IV gem. DIN EN 998-1, CT-C20-F4 gem. DIN EN 13813 / DIN 18560 güteüberwacht chromatarm Trasszement nach DIN EN 197 gestufte Zuschläge 0-4 mm nach EN 13139 UNTERGRUND: Mauersteine und Untergründe müssen fest, sauber und frostfrei sein. Zu vermauernde Steine und Putzuntergründe sind je nach Saugverhalten vorzunässen. Bei Verbundestrich und Verlegemörtel muss der Untergrund vorgenässt bzw. vorgeschlämmt werden. Prüfung des Untergrundes unter Beachtung der DIN 18350 und DIN V 18550. VERARBEITUNG: Trass-Zement-Vielzweckmörtel ist in handelsüblichen Mörtelmischmaschinen (Freifall-, Zwangs- oder Durchlaufmischer) oder von Hand aufzubereiten. Die Einstellung der gewünschten Konsistenz erfolgt durch Zugabe von sauberem Wasser (ca. 4,8 Liter auf 40 kg). Das Material kann ausschließlich für die Handverarbeitung verwendet werden. Der frische Mörtel ist vor Austrocknung und ungünstigen Witterungseinflüssen wie Frost, Zugluft, direkter Sonneneinstrahlung sowie vor direkter Schlagregeneinwirkung zu schützen (ggf. Abhängen mit Folie). Arbeiten nicht bei Luft- und Untergrundtemperaturen unter +5 °C ausführen. Außer sauberem Wasser darf dem Trass-Zement-Vielzweckmörtel kein anderer Stoff zugemischt werden. VERBRAUCH: je nach Anwendung HINWEIS: Dieses Produkt enthält Zement und reagiert mit Feuchtigkeit/Wasser alkalisch. Deshalb Haut und Augen schützen. Bei Berührung grundsätzlich mit Wasser abspülen. Bei Augenkontakt unverzüglich den Arzt aufsuchen. Siehe auch Sackaufdruck. Technische Information Mörtelgruppe: M10 gem. DIN EN 998-2 NM III gem. DIN V 18580 GP CS IV gem. DIN EN 998-1 CT-C20-F4 gem. DIN EN 13813 / DIN 18560 Druckfestigkeit: siehe Mörtelgruppe und Anwendung Körnung: 0-4 mm Verarbeitungszeit: ca. 2 Stunden Verarbeitungstemperatur: +5 °C bis +30 °C Wasserbedarf: ca. 4,8 l Wasser auf 40 kg Ergiebigkeit: ca. 20-26 l Frischmörtel von 40 kg Lagerung: trocken Lieferform: 25- und 40-kg-Säcke Farbe: grau Produktsicherheit Gefahr H315 Verursacht Hautreizungen.H318 Verursacht schwere Augenschäden.P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.P102 Darf nicht in die Hände von Kindern gelangen.P103 Vor Gebrauch Kennzeichnungsetikett lesen.P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen.P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen.P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett).P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen.P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen.P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Downloads Technische Info Sicherheitsdatenblatt11,61 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum trass für Naturstein?
Trass wird häufig als Füllstoff oder Bindemittel für Naturstein verwendet, da es eine hohe Druckfestigkeit und gute Haftungseigenschaften aufweist. Durch die Zugabe von Trass kann die Festigkeit und Haltbarkeit von Natursteinprodukten verbessert werden. Zudem kann Trass dazu beitragen, die Verarbeitbarkeit des Natursteins zu optimieren und die Wasserdampfdurchlässigkeit zu erhöhen. Aufgrund seiner natürlichen Herkunft und Umweltverträglichkeit wird Trass auch gerne in ökologischen Bauprojekten eingesetzt. Insgesamt bietet Trass eine Vielzahl von Vorteilen für die Verwendung mit Naturstein und kann dazu beitragen, die Qualität und Langlebigkeit von Natursteinprodukten zu erhöhen. **
-
Was ist trass im Beton?
Trass ist ein feinkörniges, vulkanisches Gesteinsmehl, das als Zuschlagstoff im Beton verwendet wird. Es wird hauptsächlich aus Tuffsteinen gewonnen und enthält hohe Anteile an Siliziumdioxid und Aluminiumoxid. Trass verbessert die Verarbeitbarkeit des Betons, erhöht die Festigkeit und verringert die Rissbildung. Zudem kann Trass die Dauerhaftigkeit des Betons erhöhen, da es die Reaktion von Alkalien im Beton mit bestimmten Gesteinskörnungen reduziert. Insgesamt trägt Trass dazu bei, die Qualität und Langlebigkeit von Betonkonstruktionen zu verbessern. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
Ähnliche Suchbegriffe für Trass
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Welches Finanzamt erhält die Lohnsteuer?
Welches Finanzamt die Lohnsteuer erhält, hängt davon ab, wo der Arbeitnehmer gemeldet ist. Die Lohnsteuer wird an das örtlich zuständige Finanzamt abgeführt, das für den Wohnsitz des Arbeitnehmers zuständig ist. Das Finanzamt berechnet die Höhe der Lohnsteuer anhand des Einkommens und der Steuerklasse des Arbeitnehmers. Die Lohnsteuer dient dazu, die Einkommensteuer vorab zu entrichten und wird monatlich vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Letztendlich wird die Lohnsteuer mit der Einkommensteuererklärung verrechnet. **
-
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
-
Wird die Lohnsteuer von der Einkommensteuer abgezogen?
Nein, die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird am Ende des Jahres auf Grundlage der individuellen Einkommensverhältnisse berechnet. Die bereits gezahlte Lohnsteuer wird dabei angerechnet. Somit ist die Lohnsteuer nicht direkt von der Einkommensteuer abzugsfähig, sondern wird lediglich als Vorauszahlung betrachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.